中国有色金属合金行业分类市场运行态势及产业链全景图谱分析
一、有色金属合金行业概述
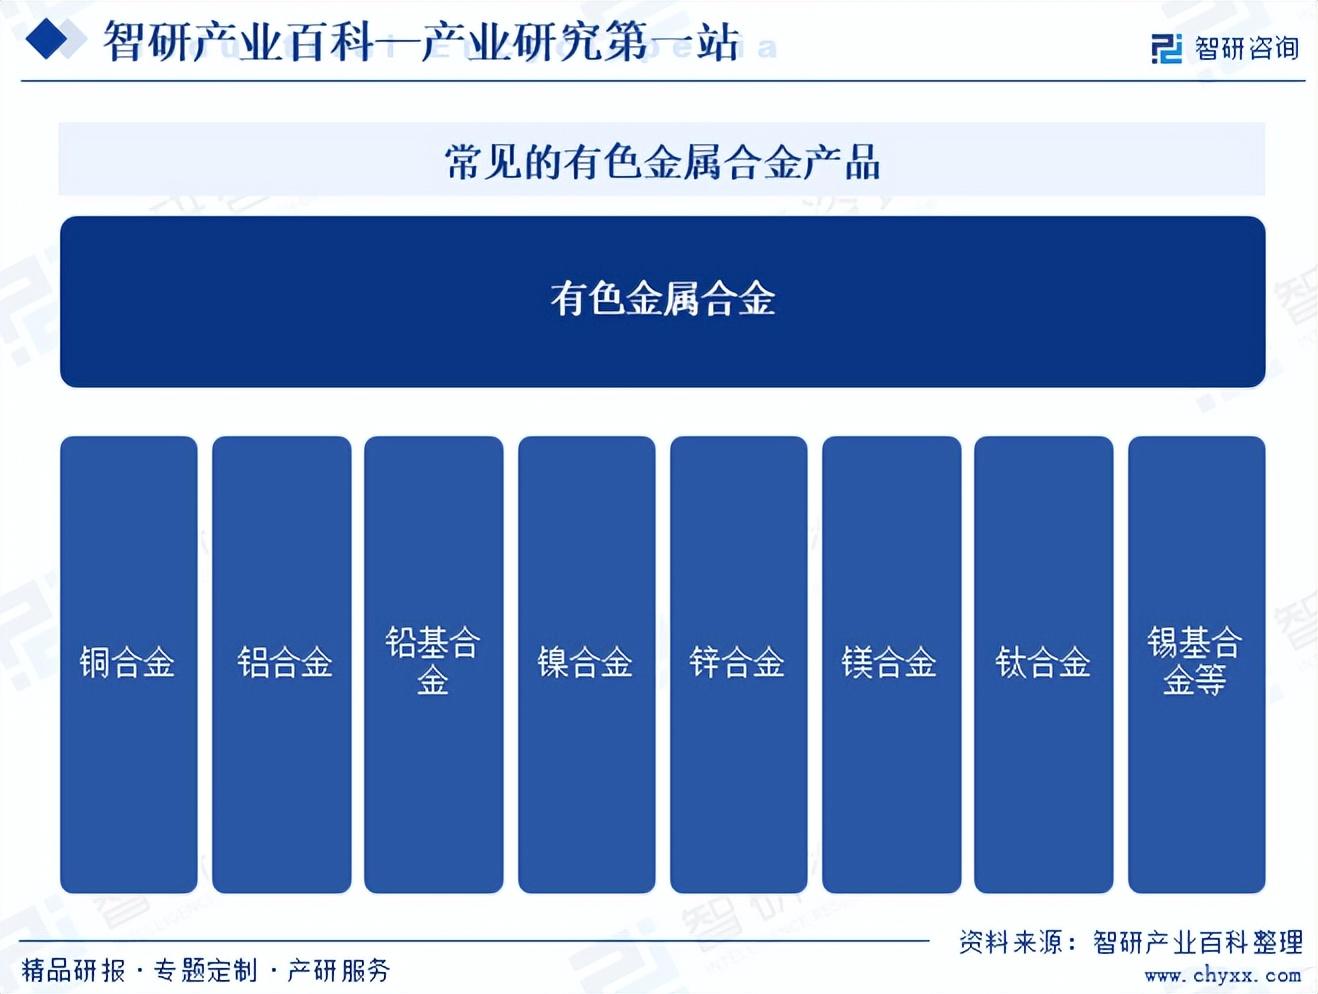
有色金属合金是指以有色金属为基体,加入一种或多种其他元素(金属或非金属)所形成的具有金属特性的材料。相较于纯金属,合金在强度、硬度、耐蚀性、耐磨性、导电导热性等方面具有显著优势,是现代工业不可或缺的基础材料。中国作为全球最大的有色金属生产国和消费国,有色金属合金行业在国民经济中占据重要地位,广泛应用于航空航天、交通运输、电子信息、建筑、能源等领域。
二、有色金属合金分类及市场运行态势
(一)按基体金属分类
1. 铝合金
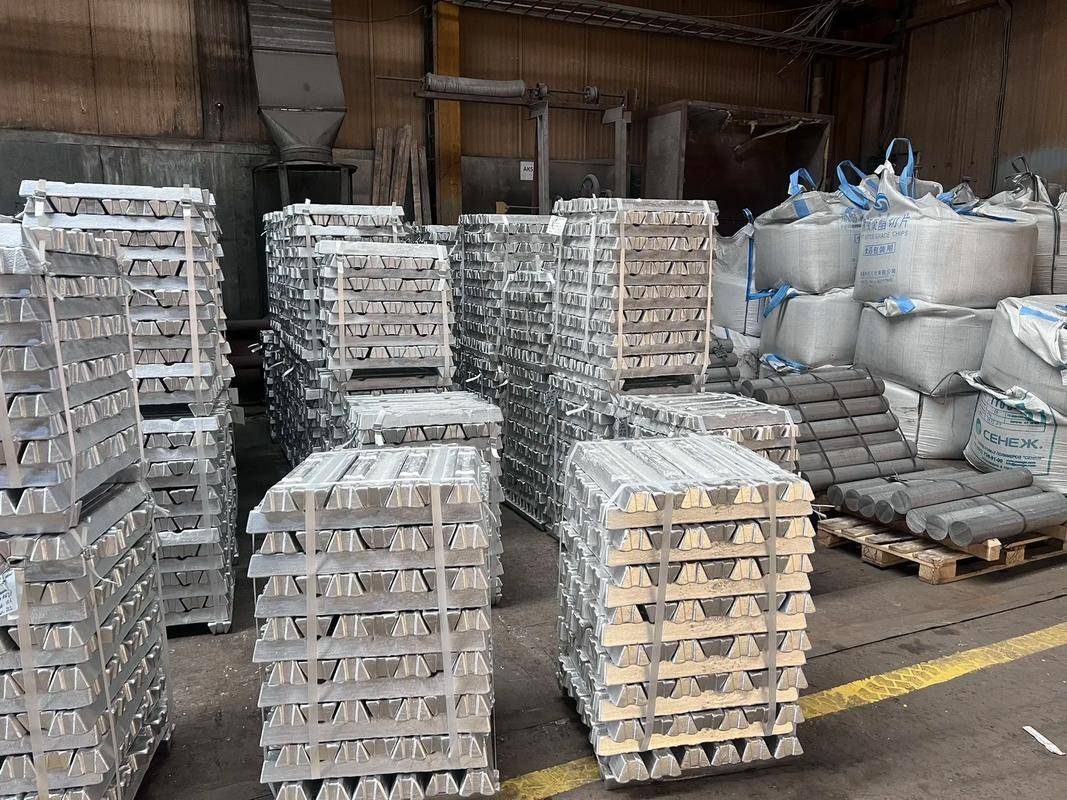
铝合金是有色金属合金中产量最大、应用最广的品种。按加工方式可分为变形铝合金和铸造铝合金;按合金元素可分为铝铜系、铝锰系、铝硅系、铝镁系、铝锌系等。2023年,中国铝加工材产量约4500万吨,其中铝合金占比超过70%。建筑、交通运输(尤其是新能源汽车轻量化)是主要需求领域, whereas 高端航空铝材、汽车用高强铝合金仍部分依赖进口,国产替代空间较大。
2. 铜合金
铜合金以黄铜、青铜、白铜为主,广泛应用于电力、电子、建筑、交通等领域。中国铜合金加工材年产量约2000万吨,其中铜杆线占比较大。随着新能源、电子信息产业快速发展,高精度铜板带、铜箔需求旺盛,但高端压延铜箔、引线框架材料等仍存在供给缺口。
3. 镁合金
镁合金是最轻的金属结构材料,在汽车轻量化、3C产品、航空航天领域潜力巨大。中国镁合金产量约占全球80%以上,但国内消费占比偏低,出口依赖度较高。随着镁合金锻造技术突破和成本下降,在方向盘骨架、仪表盘支架等汽车零部件上的应用逐步扩大。
4. 钛合金
钛合金具有高比强度、耐腐蚀等优异性能,主要用于航空航天、医疗、化工等领域。中国钛材产量居世界首位,2023年约15万吨,但高端航空钛合金仍需进口。随着国产大飞机C919量产后,航空钛合金需求将快速增长。
5. 其他合金
锡合金、铅合金、锌合金、镍合金等各自在焊接材料、电池、镀层、耐蚀部件等领域发挥重要作用,市场规模相对较小但专业化程度高。
(二)市场运行总体态势
供需方面:中国有色金属合金行业整体保持增长态势,2023年10种常用有色金属产量超过7000万吨,合金化率稳步提升。但结构性矛盾突出:中低端产品产能过剩,高端产品供给不足,部分关键合金材料依赖进口。
价格方面:受国际大宗商品价格波动、能源成本、汇率等因素影响,有色金属合金价格呈现震荡走势。铝、铜等主要品种价格中枢较2020年前有所上移,挤压中下游加工企业利润。
进出口方面:中国是有色金属合金净出口国,但出口以中低端产品为主,进口则是高附加值深加工产品,贸易逆差在高端领域依然存在。
区域分布:产业集群效应明显,铝加工集中在河南、山东、广东、浙江;铜加工集中在浙江、江苏、广东、安徽;镁合金集中在山西、陕西;钛合金集中在陕西、宝鸡。
三、产业链全景图谱分析
(一)上游:原材料与能源
有色金属合金产业链上游主要包括:
- 矿产资源:铝土矿、铜矿、镁矿、钛矿等,中国铝土矿、铜矿对外依存度较高,镁矿、钛矿资源相对丰富。
- 冶炼环节:氧化铝、电解铝、精炼铜、海绵钛、原镁等初级产品生产,属于高能耗环节,受能耗双控和环保政策影响较大。
- 能源与辅料:电力、天然气、焦炭、耐火材料、模具等。
上游行业的价格波动和供给稳定性直接影响合金企业的生产成本和开工率。
(二)中游:合金材料制备与加工
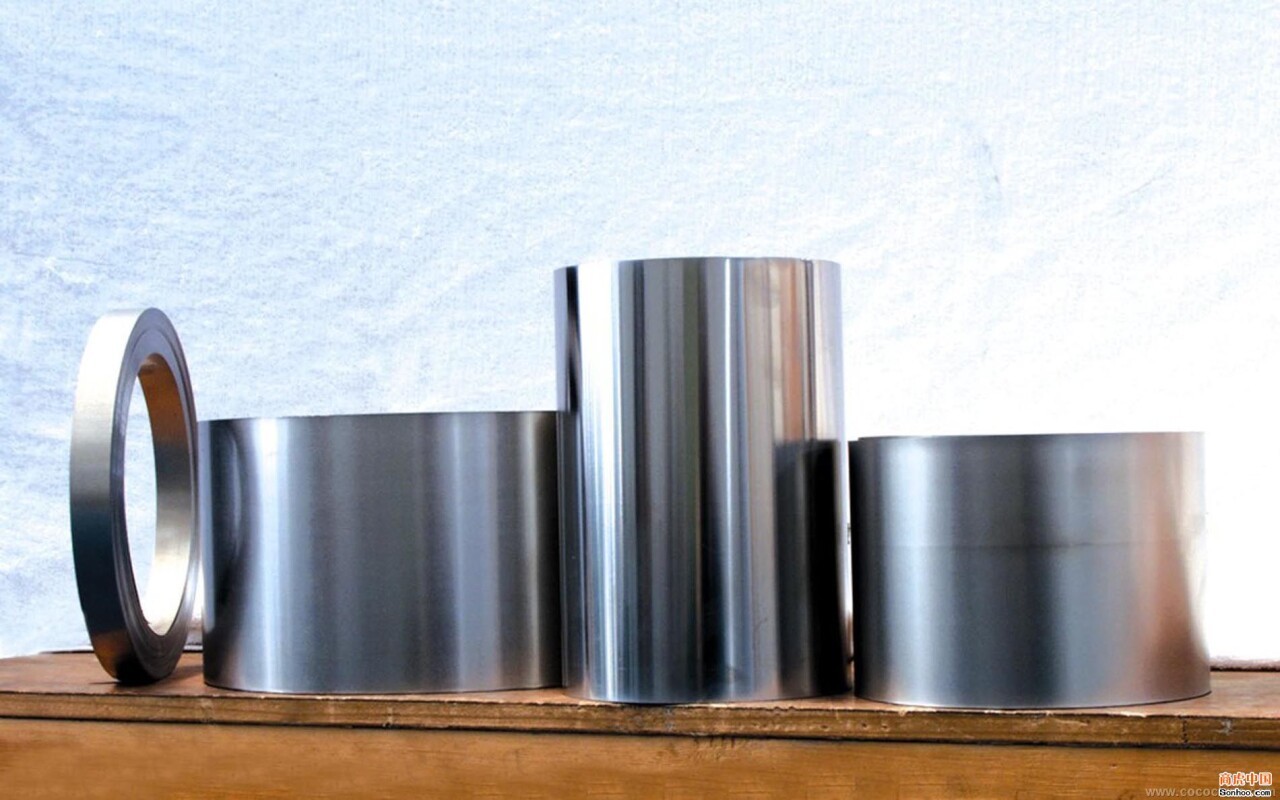
中游为有色金属合金的熔炼、铸造、加工环节,产品形态包括铸锭、板带箔、管棒型线、锻件、粉体等。加工技术涵盖熔铸、轧制、挤压、拉拔、锻造、粉末冶金等。该环节附加值较高,是行业技术创新的核心领域。代表企业包括中国铝业、南山铝业、明泰铝业、楚江新材、宝钛股份、云海金属等。
(三)下游:应用领域
有色金属合金下游应用极为广泛,主要领域包括:
- 交通运输:汽车轻量化(铝合金车身、镁合金仪表盘支架)、轨道交通(铝型材)、航空航天(钛合金、铝锂合金)。
- 建筑与结构:铝合金门窗幕墙、铜合金装饰材料。
- 电力电子:铜合金导线、引线框架、铝合金电缆、散热器。
- 包装:铝箔、铝罐料。
- 耐用消费品:家电、3C产品外壳、五金件。
- 能源:光伏边框、风电用铜合金、电池集流体。
下游行业景气度直接决定合金材料的需求增速,其中新能源汽车、新能源发电、航空航天是当前增长最快的赛道。
(四)产业链瓶颈与短板
- 资源保障不足:铝土矿、铜矿品位下降、进口集中度高,供应链安全风险存在。
- 高端材料依赖进口:航空发动机用高温合金、集成电路用高纯金属靶材、高端压延铜箔等仍需大量进口。
- 技术创新能力有待提升:基础研究薄弱,产学研用协同不够,关键共性技术攻关进展缓慢。
- 绿色低碳压力大:电解铝、镁冶炼等环节碳排放高,面临能耗双控和碳关税挑战。
- 循环利用体系不完善:再生金属回收体系尚不健全,再生合金在高端领域的应用受限。
四、发展趋势与建议
(一)发展趋势
- 轻量化驱动铝合金、镁合金需求持续增长:新能源汽车单车用铝量将从当前的約150kg提升至2030年的250kg以上,镁合金应用也将扩大。
- 高端化、进口替代加速:大飞机、半导体、军工等领域对高性能合金的需求将推动国产化进程。
- 绿色化、循环化发展:再生铝、再生铜比例将逐步提高,低碳冶炼技术(如水电铝、惰性阳极)受到重视。
- 产业集群化与协同创新:各地将围绕龙头企业打造特色产业集群,构建创新联合体。
(二)发展建议
- 加强资源保障:加大国内找矿力度,拓展海外权益矿,建立稳定的原料供应渠道。
- 突破高端材料瓶颈:设立专项资金支持航空合金、电子用铜合金等“卡脖子”材料研发,推动产学研深度融合。
- 推动绿色低碳转型:鼓励再生金属利用,推广节能降碳技术,积极参与碳足迹标准制定。
- 优化产业结构:引导低端产能退出,提高产业集中度,培育具有国际竞争力的龙头企业。
- 强化产业链协同:建立上下游战略合作机制,推动材料企业与应用端协同设计、共同开发。
五、
中国有色金属合金行业已形成完整的产业链体系,产量规模全球领先,但大而不强的问题依然突出。未来在新能源、新基建、航空航天等战略性需求的牵引下,行业将加速向高端化、绿色化、智能化方向转型。通过补齐资源短板、突破技术瓶颈、深化产业链协同,中国有色金属合金行业有望实现由大到强的跨越,为制造强国建设提供有力支撑。
如若转载,请注明出处:http://www.neichuo.com/product/41.html
更新时间:2026-10-24 17:41:08