中国新型有色金属合金材料行业未来发展及需求趋势研究报告
一、引言
有色金属合金材料是国民经济和国防建设的重要基础材料,广泛应用于航空航天、交通运输、电子信息、能源电力、建筑等领域。新型有色金属合金材料以其优异的性能,成为推动技术进步和产业升级的关键。本报告旨在分析中国新型有色金属合金材料行业的未来发展及需求趋势。
二、行业概述
(一)定义与分类
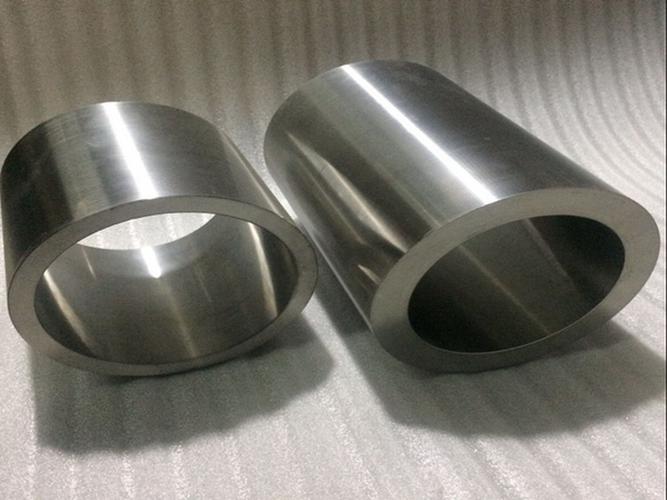
有色金属合金是以一种有色金属为基体,加入一种或几种其他元素所构成的合金。新型有色金属合金材料是指具有特殊性能、满足特定应用需求的合金材料,如高强高导铜合金、轻质高强铝合金、高性能镁合金、钛合金、高温合金等。
(二)产业链结构
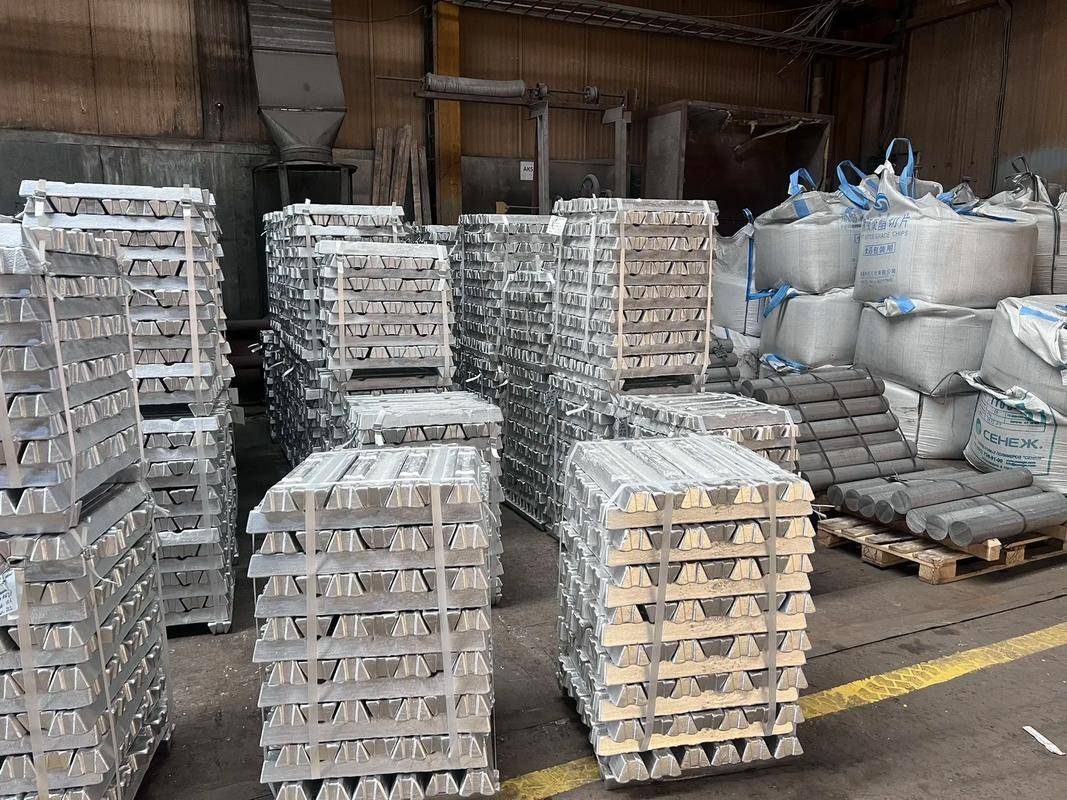
上游为有色金属矿产开采、冶炼及合金化原材料供应;中游为合金材料制备与加工;下游为应用领域,包括航空航天、汽车、电子、能源等。
三、发展现状
(一)市场规模
中国有色金属合金材料市场规模持续增长,2022年达到约XXXX亿元,预计2023-2030年复合增长率约为X%。
(二)技术水平
中国在部分高端合金材料领域取得突破,如高性能铝合金、钛合金等,但整体技术水平与国际先进水平仍有差距,部分高端产品依赖进口。
(三)竞争格局
行业竞争激烈,龙头企业如中国铝业、宝钛股份、云海金属等占据较大市场份额,中小企业众多,产品同质化严重。
四、未来发展驱动因素
(一)政策支持
国家出台《新材料产业发展指南》《“十四五”原材料工业发展规划》等政策,支持新型合金材料研发和产业化。
(二)技术进步
制备工艺的改进(如快速凝固、粉末冶金、3D打印等)和合金设计创新(如高熵合金、非晶合金)推动材料性能提升。
(三)下游需求增长
航空航天、新能源汽车、电子信息等领域快速发展,对轻量化、高强度、高导电、耐高温等性能提出更高需求。
(四)进口替代
高端合金材料国产化进程加速,进口替代空间巨大。
五、需求趋势分析
(一)航空航天领域
飞机轻量化、发动机高温部件需求增加,推动铝合金、钛合金、高温合金需求增长。
(二)交通运输领域
新能源汽车轻量化需求迫切,铝合金、镁合金在车身、电池包等部件应用扩大;轨道交通用铝合金型材需求稳定增长。
(三)电子信息领域
5G通信、消费电子对高强高导铜合金、电磁屏蔽材料需求增加。
(四)能源领域
核电、燃气轮机用高温合金、耐蚀合金需求增长;光伏、储能领域对铜合金、铝合金需求提升。
(五)生物医用领域
钛合金在人工关节、牙科植入物等方面应用前景广阔。
六、面临挑战
(一)高端产品技术瓶颈
部分高端合金材料仍需进口,自主创新能力有待加强。
(二)原材料价格波动
有色金属价格波动影响行业利润。
(三)环保压力
冶炼和加工过程面临环保约束,绿色制造成为趋势。
(四)国际竞争加剧
贸易摩擦和技术壁垒对出口造成压力。
七、发展建议
(一)加强研发投入,突破关键技术
(二)推动产业链协同,提升整体竞争力
(三)拓展应用领域,培育新增长点
(四)注重绿色可持续发展
(五)加强国际合作与人才培养
八、结论
中国新型有色金属合金材料行业市场前景广阔,未来发展将受益于政策支持、技术进步和下游需求增长,但需克服高端技术瓶颈和环保压力。预计到2030年,行业将保持中高速增长,高端产品国产化率显著提升,国际竞争力增强。
如若转载,请注明出处:http://www.neichuo.com/product/45.html
更新时间:2026-10-24 17:33:43